Domain ritter-consulting.de kaufen?
Wir ziehen mit dem Projekt
ritter-consulting.de um.
Sind Sie am Kauf der Domain
ritter-consulting.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ritter-consulting.de kaufen?
Warum Dispo gekündigt?
Warum wurde der Dispositionskredit gekündigt? Gibt es Probleme mit der Rückzahlung oder hat sich die finanzielle Situation des Kunden verschlechtert? Wurde der Kreditrahmen überschritten oder gab es andere Gründe für die Kündigung? Wurde der Kunde über die Kündigung informiert und gibt es Möglichkeiten, die Situation zu klären oder den Dispositionskredit wieder zu aktivieren? Es wäre wichtig, die genauen Gründe für die Kündigung zu klären, um eine Lösung zu finden. **
Ist ein Dispo schlimm?
Ein Dispositionskredit kann in bestimmten Situationen nützlich sein, zum Beispiel um kurzfristige finanzielle Engpässe zu überbrücken. Allerdings sollte er nicht dauerhaft genutzt werden, da die Zinsen oft sehr hoch sind. Es ist wichtig, den Dispo regelmäßig zu überprüfen und ihn nur in Maßen zu nutzen, um eine Verschuldung zu vermeiden. **

Ähnliche Suchbegriffe für Dispo
Top-Angebote
Produkte zum Begriff Dispo:
-
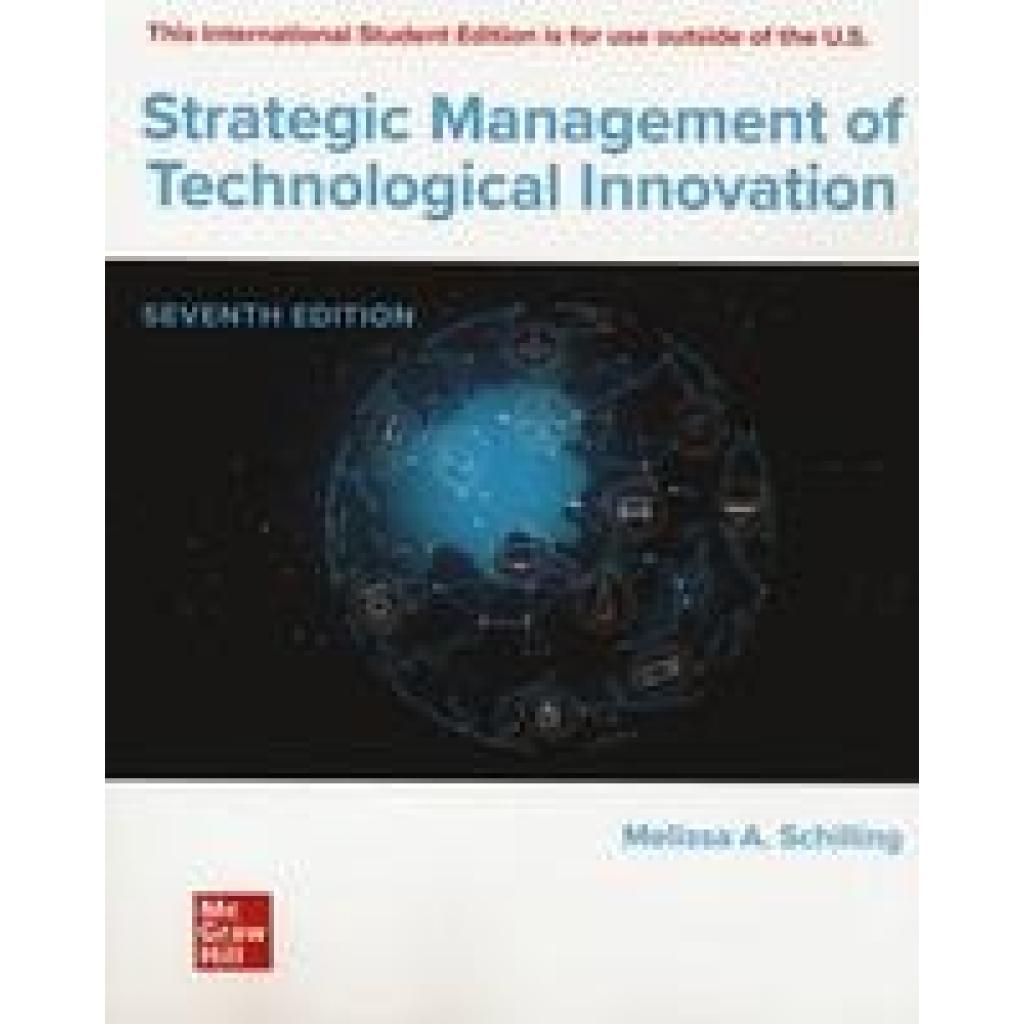
Schilling, Melissa: Strategic Management of Technological Innovation ISEStrategic Management of Technological Innovation ISE , Melissa Schilling's Strategic Management of Technological Innovation is the #1 innovation strategy text in the world. It approaches the subject of innovation management as a strategic process, and is organized to mirror the strategic management process used in most strategy textbooks, progressing from assessing the competitive dynamics of a situation to strategy formulation, to strategy implementation. While the book emphasizes practical applications and examples, it also provides systemic coverage of the existing research and footnotes to guide further reading. It is designed to be a primary text for courses in strategic management and innovation and new product development. It is written with the needs of both business students and engineering students. , > , Auflage: 7h edition, Erscheinungsjahr: 20220329, Produktform: Kartoniert, Autoren: Schilling, Melissa, Auflage: 22007, Auflage/Ausgabe: 7h edition, Abbildungen: 77 Illustrations, unspecified, Fachschema: Business / Management~Management~Management / Strategisches Management~Strategisches Management~Unternehmensstrategie / Strategisches Management, Fachkategorie: Management und Managementtechniken, Imprint-Titels: McGraw-Hill Education, Warengruppe: HC/Wirtschaft/Management, Fachkategorie: Strategisches Management, Seitenanzahl: XVII, Seitenanzahl: 349, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: McGraw-Hill Education Ltd, Verlag: McGraw-Hill Education Ltd, Länge: 228, Breite: 185, Höhe: 16, Gewicht: 594, Produktform: Kartoniert, Genre: Importe, Genre: Importe,56,81 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie lautet der Dispo?
Der Dispositionskredit, auch Dispo genannt, ist ein Kreditrahmen, den die Bank dem Kunden auf seinem Girokonto einräumt. Die Höhe des Dispos wird individuell festgelegt und richtet sich unter anderem nach dem monatlichen Geldeingang und der Bonität des Kunden. Der Dispo ermöglicht es dem Kunden, sein Konto kurzfristig zu überziehen und so finanzielle Engpässe zu überbrücken. **
-
Kann Dispo abgelehnt werden?
Kann Dispo abgelehnt werden? Ja, Banken können die Gewährung eines Dispokredits ablehnen, wenn der Kunde nicht über ausreichende Bonität verfügt. Dies kann beispielsweise der Fall sein, wenn das Einkommen des Kunden nicht ausreicht, um die Rückzahlung des Dispokredits zu gewährleisten. Auch ein negativer Schufa-Eintrag kann dazu führen, dass die Bank den Dispoantrag ablehnt. In solchen Fällen kann es sinnvoll sein, mit der Bank über alternative Finanzierungsmöglichkeiten zu sprechen oder die eigene finanzielle Situation zu verbessern, um die Chancen auf die Gewährung eines Dispokredits zu erhöhen. **
-
Was sind Dispo Zinsen?
Was sind Dispo Zinsen? Dispo Zinsen sind die Zinsen, die Banken von ihren Kunden verlangen, wenn diese ihr Girokonto überziehen und somit ihr Dispositionskredit in Anspruch nehmen. Diese Zinsen sind in der Regel deutlich höher als bei anderen Kreditformen, da es sich um einen kurzfristigen und flexiblen Kredit handelt. Kunden sollten daher darauf achten, ihren Dispositionskredit nicht dauerhaft zu nutzen, da die Zinsen schnell zu einer finanziellen Belastung werden können. Es empfiehlt sich, den Dispositionskredit nur in Ausnahmefällen und möglichst kurzfristig zu nutzen. **
-
Wie kann man Dispo ausgleichen?
Um den Dispo auszugleichen, sollte man zunächst alle Einnahmen und Ausgaben genau überprüfen, um ein besseres Verständnis für die finanzielle Situation zu bekommen. Anschließend kann man versuchen, unnötige Ausgaben zu reduzieren und Einsparungen vorzunehmen. Es kann auch hilfreich sein, zusätzliche Einnahmequellen zu erschließen, z.B. durch Nebenjobs oder den Verkauf von nicht benötigten Gegenständen. Zudem kann man versuchen, mit der Bank über eine Umschuldung oder Ratenzahlung zu verhandeln, um die Dispozinsen zu reduzieren. Es ist wichtig, einen realistischen Plan zu erstellen und diszipliniert zu bleiben, um langfristig den Dispo ausgleichen zu können. **
Ist ein Dispo sofort verfügbar?
Ist ein Dispo sofort verfügbar? Ein Dispositionskredit, kurz Dispo genannt, ist in der Regel sofort verfügbar, sobald das Girokonto eröffnet wurde und der Kunde bonitätsmäßig dafür geeignet ist. Die Bank räumt dem Kunden einen bestimmten Verfügungsrahmen ein, über den er flexibel verfügen kann. Der Dispo kann somit direkt nach der Kontoeröffnung genutzt werden, ohne dass eine separate Beantragung erforderlich ist. Allerdings sollte beachtet werden, dass der Dispo eine teure Form der Kreditfinanzierung ist und daher nur kurzfristig genutzt werden sollte. **
Kann man Dispo erhöhen Sparkasse?
Ja, es ist möglich, den Dispokredit bei der Sparkasse zu erhöhen. Dafür muss man in der Regel einen Antrag stellen und die Sparkasse prüft dann die Bonität des Kunden. Wenn die Voraussetzungen erfüllt sind, kann der Dispokredit erhöht werden. Es ist jedoch wichtig zu beachten, dass ein Dispokredit eine teure Form der Kreditfinanzierung ist und daher nur in Ausnahmefällen genutzt werden sollte. Es empfiehlt sich, den Dispokredit nur kurzfristig zu nutzen und nach Möglichkeit schnell zurückzuzahlen. **
Top-Angebote
Produkte zum Begriff Dispo:
-
Schilling, Melissa: Strategic Management of Technological Innovation ISEStrategic Management of Technological Innovation ISE , Melissa Schilling's Strategic Management of Technological Innovation is the #1 innovation strategy text in the world. It approaches the subject of innovation management as a strategic process, and is organized to mirror the strategic management process used in most strategy textbooks, progressing from assessing the competitive dynamics of a situation to strategy formulation, to strategy implementation. While the book emphasizes practical applications and examples, it also provides systemic coverage of the existing research and footnotes to guide further reading. It is designed to be a primary text for courses in strategic management and innovation and new product development. It is written with the needs of both business students and engineering students. , > , Auflage: 7h edition, Erscheinungsjahr: 20220329, Produktform: Kartoniert, Autoren: Schilling, Melissa, Auflage: 22007, Auflage/Ausgabe: 7h edition, Abbildungen: 77 Illustrations, unspecified, Fachschema: Business / Management~Management~Management / Strategisches Management~Strategisches Management~Unternehmensstrategie / Strategisches Management, Fachkategorie: Management und Managementtechniken, Imprint-Titels: McGraw-Hill Education, Warengruppe: HC/Wirtschaft/Management, Fachkategorie: Strategisches Management, Seitenanzahl: XVII, Seitenanzahl: 349, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: McGraw-Hill Education Ltd, Verlag: McGraw-Hill Education Ltd, Länge: 228, Breite: 185, Höhe: 16, Gewicht: 594, Produktform: Kartoniert, Genre: Importe, Genre: Importe,56,81 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum Dispo gekündigt?
Warum wurde der Dispositionskredit gekündigt? Gibt es Probleme mit der Rückzahlung oder hat sich die finanzielle Situation des Kunden verschlechtert? Wurde der Kreditrahmen überschritten oder gab es andere Gründe für die Kündigung? Wurde der Kunde über die Kündigung informiert und gibt es Möglichkeiten, die Situation zu klären oder den Dispositionskredit wieder zu aktivieren? Es wäre wichtig, die genauen Gründe für die Kündigung zu klären, um eine Lösung zu finden. **
-
Ist ein Dispo schlimm?
Ein Dispositionskredit kann in bestimmten Situationen nützlich sein, zum Beispiel um kurzfristige finanzielle Engpässe zu überbrücken. Allerdings sollte er nicht dauerhaft genutzt werden, da die Zinsen oft sehr hoch sind. Es ist wichtig, den Dispo regelmäßig zu überprüfen und ihn nur in Maßen zu nutzen, um eine Verschuldung zu vermeiden. **
-
Wie lautet der Dispo?
Der Dispositionskredit, auch Dispo genannt, ist ein Kreditrahmen, den die Bank dem Kunden auf seinem Girokonto einräumt. Die Höhe des Dispos wird individuell festgelegt und richtet sich unter anderem nach dem monatlichen Geldeingang und der Bonität des Kunden. Der Dispo ermöglicht es dem Kunden, sein Konto kurzfristig zu überziehen und so finanzielle Engpässe zu überbrücken. **
-
Kann Dispo abgelehnt werden?
Kann Dispo abgelehnt werden? Ja, Banken können die Gewährung eines Dispokredits ablehnen, wenn der Kunde nicht über ausreichende Bonität verfügt. Dies kann beispielsweise der Fall sein, wenn das Einkommen des Kunden nicht ausreicht, um die Rückzahlung des Dispokredits zu gewährleisten. Auch ein negativer Schufa-Eintrag kann dazu führen, dass die Bank den Dispoantrag ablehnt. In solchen Fällen kann es sinnvoll sein, mit der Bank über alternative Finanzierungsmöglichkeiten zu sprechen oder die eigene finanzielle Situation zu verbessern, um die Chancen auf die Gewährung eines Dispokredits zu erhöhen. **
Ähnliche Suchbegriffe für Dispo
-
Dispo-Optimierung in einem pharmazeutischen Betrieb, Taschenbuch von Wolfgang Bliem, AV Akademikerverlag, 978-3-639-86832-6Dispo-optimierung In Einem Pharmazeutischen Betrieb, Taschenbuch Von Wolfgang Bliem, Av Akademikerverlag, 978-3-639-86832-6, Seitenanzahl: 108131,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Dispo Zinsen?
Was sind Dispo Zinsen? Dispo Zinsen sind die Zinsen, die Banken von ihren Kunden verlangen, wenn diese ihr Girokonto überziehen und somit ihr Dispositionskredit in Anspruch nehmen. Diese Zinsen sind in der Regel deutlich höher als bei anderen Kreditformen, da es sich um einen kurzfristigen und flexiblen Kredit handelt. Kunden sollten daher darauf achten, ihren Dispositionskredit nicht dauerhaft zu nutzen, da die Zinsen schnell zu einer finanziellen Belastung werden können. Es empfiehlt sich, den Dispositionskredit nur in Ausnahmefällen und möglichst kurzfristig zu nutzen. **
-
Wie kann man Dispo ausgleichen?
Um den Dispo auszugleichen, sollte man zunächst alle Einnahmen und Ausgaben genau überprüfen, um ein besseres Verständnis für die finanzielle Situation zu bekommen. Anschließend kann man versuchen, unnötige Ausgaben zu reduzieren und Einsparungen vorzunehmen. Es kann auch hilfreich sein, zusätzliche Einnahmequellen zu erschließen, z.B. durch Nebenjobs oder den Verkauf von nicht benötigten Gegenständen. Zudem kann man versuchen, mit der Bank über eine Umschuldung oder Ratenzahlung zu verhandeln, um die Dispozinsen zu reduzieren. Es ist wichtig, einen realistischen Plan zu erstellen und diszipliniert zu bleiben, um langfristig den Dispo ausgleichen zu können. **
-
Ist ein Dispo sofort verfügbar?
Ist ein Dispo sofort verfügbar? Ein Dispositionskredit, kurz Dispo genannt, ist in der Regel sofort verfügbar, sobald das Girokonto eröffnet wurde und der Kunde bonitätsmäßig dafür geeignet ist. Die Bank räumt dem Kunden einen bestimmten Verfügungsrahmen ein, über den er flexibel verfügen kann. Der Dispo kann somit direkt nach der Kontoeröffnung genutzt werden, ohne dass eine separate Beantragung erforderlich ist. Allerdings sollte beachtet werden, dass der Dispo eine teure Form der Kreditfinanzierung ist und daher nur kurzfristig genutzt werden sollte. **
-
Kann man Dispo erhöhen Sparkasse?
Ja, es ist möglich, den Dispokredit bei der Sparkasse zu erhöhen. Dafür muss man in der Regel einen Antrag stellen und die Sparkasse prüft dann die Bonität des Kunden. Wenn die Voraussetzungen erfüllt sind, kann der Dispokredit erhöht werden. Es ist jedoch wichtig zu beachten, dass ein Dispokredit eine teure Form der Kreditfinanzierung ist und daher nur in Ausnahmefällen genutzt werden sollte. Es empfiehlt sich, den Dispokredit nur kurzfristig zu nutzen und nach Möglichkeit schnell zurückzuzahlen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.